ASIC产业链的卡脖子地图
一、是否同意"训推迁移→ASIC成刚需"?
完全同意,而且这是目前AI产业最确定的结构性变迁之一。
逻辑链非常清晰:训练阶段需要极致的通用算力,GPU的CUDA生态是不可绕开的,英伟达在这里的地位短期不会动摇。但推理阶段的工作负载完全不同——它是固定模型结构下的高频重复计算,对延迟、吞吐量、功耗的要求远比训练苛刻,而ASIC的优势正在这里。
随着AI工作负载从训练向推理倾斜,市场对高能效、低成本ASIC芯片的需求将爆发式增长。DeepSeek等带来的冲击已让业界重新考虑大模型的发展路径,2026年包括OpenAI在内,主流大模型预计都会进一步聚焦性价比与实用性。
野村证券近期报告显示,目前英伟达GPU占AI服务器市场80%以上份额,ASIC仅占8%-11%。但预计到2026年,随着Meta和微软的大规模部署,ASIC出货量有望超越英伟达GPU,届时属于ASIC的时代将正式到来。
这不是预言,而是已经在发生的事:谷歌TPU、亚马逊Inferentia、苹果Neural Engine,所有算力消耗体量最大的公司都在自研ASIC,原因就是在确定性推理场景下,定制芯片的能效比可以做到GPU的3-5倍。
二、ASIC产业链的卡脖子地图
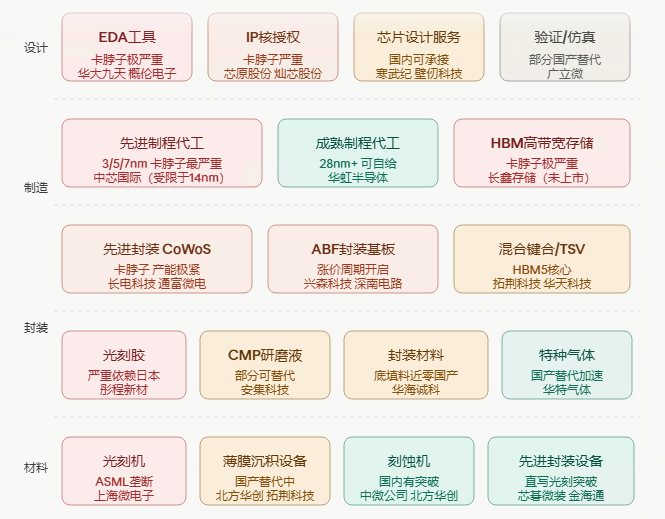
如图所示,从上到下五个层次,卡脖子程度差异极大:
极度卡脖子(红色区域,短期无解):
EDA工具是最深的卡脖子。2025年中国EDA市场国产化率才突破15%区间,国际三巨头Synopsys、Cadence、Siemens EDA在中国市场份额仍在70%左右。AI芯片设计爆发使单颗GPU芯片的EDA投入较传统芯片提升3倍以上。没有EDA,就设计不出ASIC。
先进制程晶圆代工(3/5/7nm)同样是死结。台积电不可替代,中芯国际受制裁卡在14nm,短期内无法做出AI级别的ASIC先进制程芯片。
HBM是硬件层面的另一个致命约束。台积电CoWoS月产能突破4万片,仍无法满足需求,封装环节价值占比从28nm时代的7%飙升至3nm时代的25%,芯片设计企业必须提前18个月与台积电协调封装方案。这种资源争夺对国内来说更是难上加难。
部分突破(橙色区域,有机会):
先进封装(CoWoS类)是目前国内最有机会快速补位的环节。由于海外CoWoS产能长期满载,部分国内算力公司供应链吃紧,这为国产先进封装平台创造了宝贵的客户导入与产品验证窗口。台积电2026年先进封装收入占比预计略高于10%,未来五年增速将高于整体。
ABF封装基板涨价潮也是已经确认的结构性机会。
国内有真实突破(绿色区域):
刻蚀机、薄膜沉积等部分设备已有可用的国产替代;成熟制程代工(28nm以上)国内可以自给;特种气体国产化也在持续推进。
三、中国A股受益标的分层梳理
这是最关键的部分,必须按照"离卡脖子有多近"和"受益是否可以量化"来分层,而不是简单列一张标的清单。
第一层:封装赛道——当下最确定的受益
长电科技:封测绝对龙头,XDFOI量产,2026年Q1净利大增42%,净利率修复逻辑清晰。通富微电:深度绑定AMD,与OpenAI 900亿美元芯片协议,AI弹性最大。拓荆科技:混合键合设备国产唯一,HBM5必须采用混合键合,2026年Q1净利+488%已开始兑现。芯碁微装:先进封装直写光刻设备,Q1营收+112%,订单已破8亿。兴森科技:ABF载板国产突破,2026年ABF涨价30-35%,产能释放+涨价双击。
封装赛道的逻辑最确定:不管ASIC的设计在哪里完成、芯片在哪里制造,只要是先进封装,中国大陆的OSAT厂商就有机会吃到订单,因为台积电CoWoS产能已经两年连续翻倍还满产,溢出效应真实存在。
第二层:EDA/IP——高成长但商业化周期长
华大九天2025年前三季度营收8.05亿元,同比增长8.24%,但归母净利润同比暴跌84.52%,扣非净利润首次转负,亏损达2215万元。
这反映了EDA公司的本质:它是基础设施型软件,需要持续重金研发,短期利润压力很大,但一旦产品成熟、客户粘性极高。华大九天、概伦电子、广立微是国内仅有的几个真实选项,但投资者需要接受它们处于"战略性亏损"阶段。
第三层:制造设备——有节奏但周期波动大
中微公司(刻蚀机)、北方华创(PVD/CVD设备)是国内半导体设备里技术能力最强的两家,有真实的技术突破,但订单节奏与国内晶圆厂扩产高度相关,周期波动不小。
四、一个重要的认知修正
国内很多人讲ASIC受益时,第一反应是"国内也要做ASIC芯片,买芯片设计公司"。但这个逻辑链是跳跃的——国内ASIC芯片设计目前受到两重限制:一是EDA工具依赖进口(设计本身受限),二是先进制程代工无法使用台积电(制造被卡)。
所以更务实的投资路径,恰恰是绕开这两个最难打通的环节,去布局"卡脖子环节的受益方":
先进封装(国内OSAT厂承接溢出产能)→ 封装基板(ABF涨价受益)→ 封装设备(直写光刻、键合设备国产化)→ 半导体材料(研磨液、特种气体国产替代)
这四条路都有已经开始兑现业绩的标的,确定性远高于"国内也要做AI ASIC芯片"这个还在早期阶段的宏大叙事。

AtomGit 是由开放原子开源基金会联合 CSDN 等生态伙伴共同推出的新一代开源与人工智能协作平台。平台坚持“开放、中立、公益”的理念,把代码托管、模型共享、数据集托管、智能体开发体验和算力服务整合在一起,为开发者提供从开发、训练到部署的一站式体验。
更多推荐
 4
 0
- 0


 已为社区贡献2条内容

所有评论(0)