QMT量化交易软件怎么使用——附超详细教程(从下载安装到实盘)
目录
QMT 全称「Quant Trading Terminal」,是券商提供的本地化量化平台。它内置 Python 解释器,用户只需写好两个标准函数——init() 做初始化、handlebar() 处理每根 K 线——就能完成指标计算或策略交易。行情直连交易所,支持股票、ETF、可转债、期权等多品种回测与实盘,所有计算在本地电脑运行,代码和数据可完全离线管理。
想要使用qmt首先要找券商开通QMT使用权限,再下载安装QMT,下面就给大家详细介绍一下QMT如何使用?
一、先开通量化交易权限
开通好量化权限以后,会有短信发送至手机,其中包含了账号、密码以及下载端
二、QMT的下载
QMT可以使用开通量化交易权限后给的下载链接,也可以直接在迅投官方去下载,不行也可以用安装包,直接打开下载安装包

- 安装完成后选择创建快捷方式,点击下一步
- 点击完成,结束安装
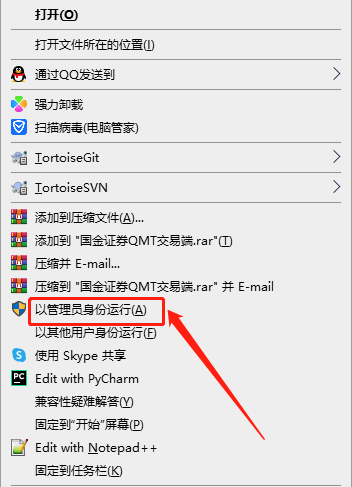
在安装 QMT 软件时,请不要安装在C盘,以避免因权限问题导致的使用问题。
若是只能安装到C盘,请在启动时选择以管理员权限启动。
三、下载Python库
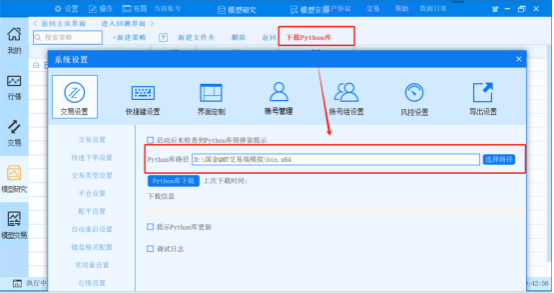
1、下载好QMT以后,首先要做的就是下载Python库,切记使用默认地址就好,不要随意修改路径
2、下载的Python库与本地安装的Python没有任何关系,有人会想我已经有Python了,为啥还要安装,岂不是重复了??
3、下载Python库后需要重启安装
4、注意不要在盘中下载,会限速,下载速度过慢
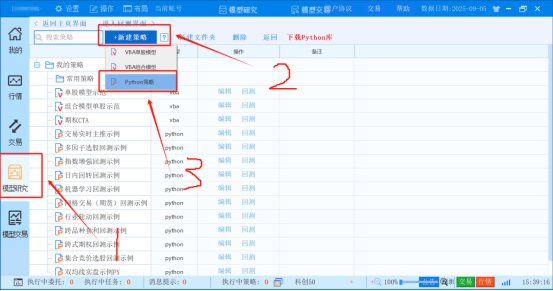
四、新建一个Python策略
第一种
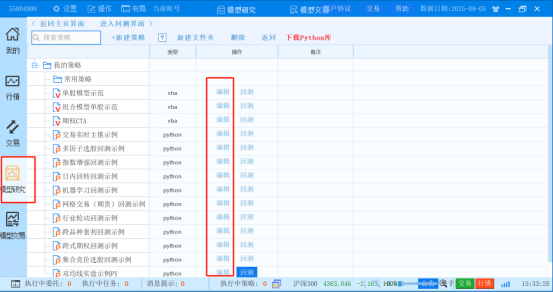
直接点击模型研究—点击已经自带的策略,在策略后面点击“编辑”,最后在当前策略上编写自己的策略
第二种
点击模型研究—新建策略—点击Python策略
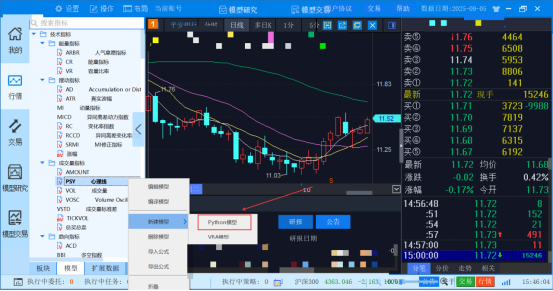
第三种
在模型管理面板点击右键,选择新建模型,并选择Python模型
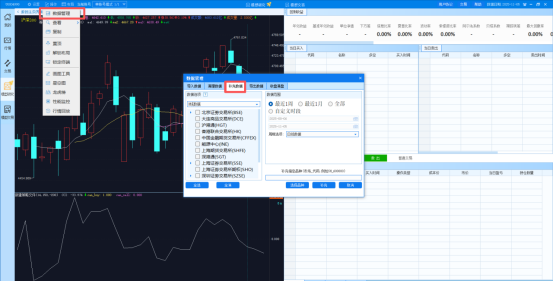
五、补充数据
正式新建模型前,务必先通过客户端“数据管理”模块,把策略要用到的市场、品种及对应周期的历史数据补齐并勾选。
六、如何编写一个属于自己的策略
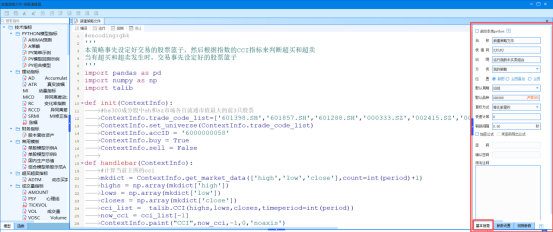
在模型编辑界面,右侧可设置策略默认的周期与品种。
编写 Python 策略时,首行必须声明编码格式,例如 # coding=gbk。
随后可引入第三方库,但所用库须已纳入券商管理端的白名单,否则策略无法运行。
策略必须实现 init 与 handle_bar 两个函数:
- init 仅在策略启动时执行一次,用于通过 ContextInfo 入参完成对象初始化、设定股票池等操作;
- handle_bar 则负责处理每根 K 线的逻辑。
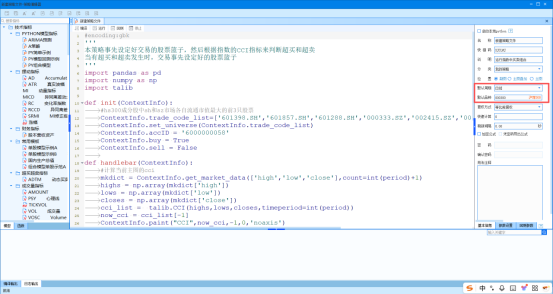
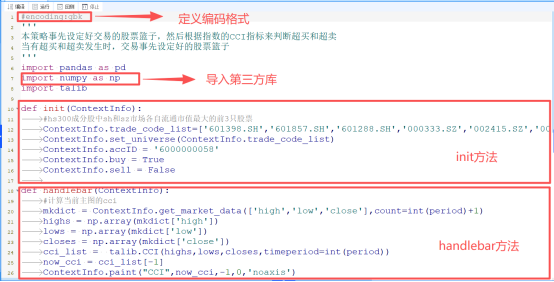
Handlebar 函数会沿历史 K 线逐根触发,系统仅保留“末 tick”带来的改动。
盘中阶段,每次行情推送都会进入 handlebar:
- 若当前 tick 为本 K 线最后一笔,其产生的变量变化、交易指令才会被系统记录,并在下一根 K 线的首个 tick 发出;
- 其余中间 tick 仅供调试打印,任何修改与信号均不会落盘,也不会下单。
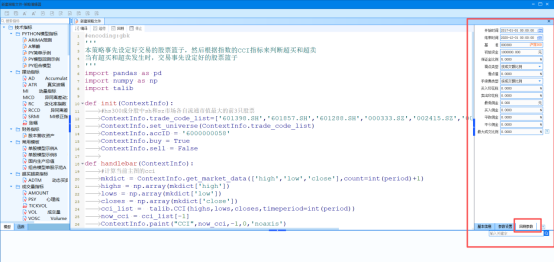
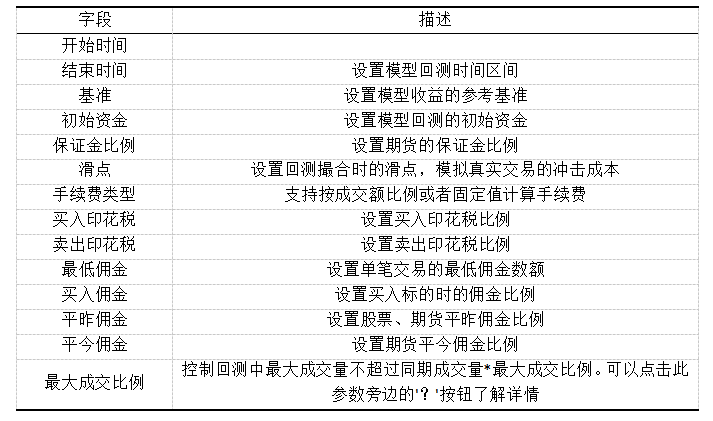
模型代码编写完成后,还需补充填写模型基本信息与回测参数。
基本字段详细说明

回测参数详细说明
七、策略运行
策略写完先点“编译”,仅作保存,不做语法及库引用校验;随后点“运行”即可查看实际表现,出错信息会在日志区自动弹出。
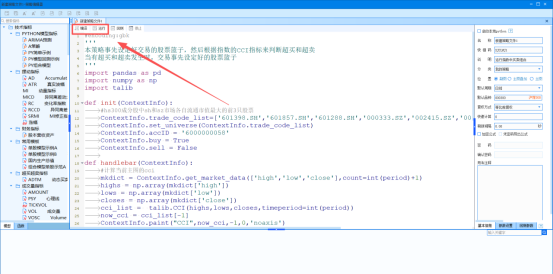
特别提示:QMT和Ptrade都是有测试账号的。可以先跑模拟盘,上手了再用实盘。

AtomGit 是由开放原子开源基金会联合 CSDN 等生态伙伴共同推出的新一代开源与人工智能协作平台。平台坚持“开放、中立、公益”的理念,把代码托管、模型共享、数据集托管、智能体开发体验和算力服务整合在一起,为开发者提供从开发、训练到部署的一站式体验。
更多推荐



 23
 0
- 0


 已为社区贡献1条内容

所有评论(0)